Financer ses travaux avec un portefeuille boursier : vendre, emprunter ou combiner les deux ?
Mobiliser un portefeuille d’actions, d’ETF ou de fonds pour payer une rénovation semble simple : vendre, encaisser, puis régler les artisans. Pourtant, cette décision oppose un coût immédiat, parfois fiscalisé, à un crédit dont les intérêts sont connus à l’avance. Le bon choix dépend de votre trésorerie, de votre horizon de placement, du budget réel du chantier et de votre capacité à rembourser.
Vendre ses placements : une liquidité utile, mais pas gratuite
La vente d’un investissement boursier permet de financer les travaux sans mensualité, sans dossier bancaire et sans augmenter votre taux d’endettement. Cette solution peut être cohérente si le chantier est urgent, si vos revenus ne permettent pas d’emprunter sereinement ou si votre portefeuille dépasse largement le capital nécessaire à votre objectif de long terme.
Calculer la somme réellement disponible
Le montant affiché sur un compte-titres, un PEA ou une assurance-vie ne correspond pas toujours à la somme nette utilisable. Une vente peut déclencher une fiscalité sur les plus-values, selon le support et sa durée de détention. Avant d’arbitrer, estimez donc le produit net de cession, puis comparez-le au montant des devis, aux frais annexes et à une marge destinée aux imprévus.
La fiscalité dépend du placement vendu et de la plus-value réalisée. Une estimation trop optimiste peut vous conduire à vendre davantage de titres que prévu ou à réduire votre réserve de sécurité. Intégrez aussi les acomptes, les appels de fonds et les éventuels achats de matériaux qui ne figurent pas toujours dans le premier devis.
Éviter la vente contrainte après une baisse
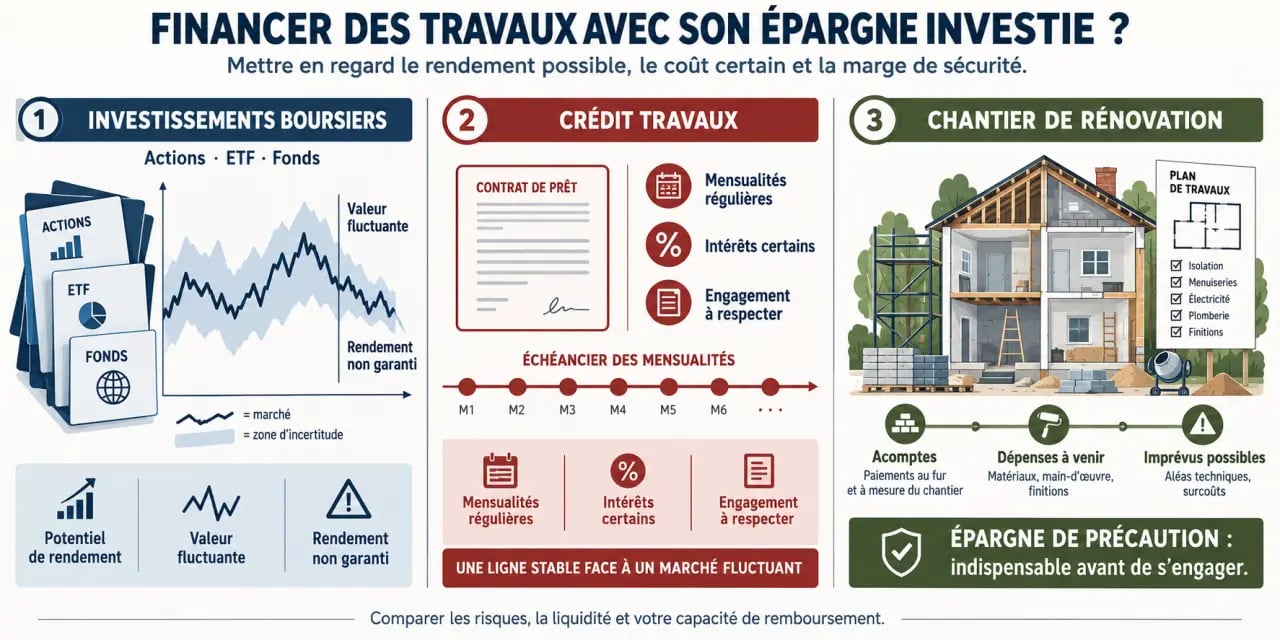
Un portefeuille boursier est liquide, mais sa valeur fluctue. Vendre après un recul des marchés transforme une moins-value latente en perte réalisée et réduit votre exposition à une éventuelle reprise. Le rendement futur n’est jamais garanti, mais le risque de marché doit être pris en compte : des travaux nécessaires ne devraient pas vous obliger à céder tous vos titres dans de mauvaises conditions.
Le véritable écart ne sépare pas seulement l’épargne du crédit. Il oppose l’argent visible sur un relevé à l’argent réellement disponible en cas d’aléa. Un chantier avance par acomptes, appels de fonds et ajustements, tandis qu’un portefeuille peut connaître un creux temporaire. Garder une poche de liquidités distincte du budget travaux évite de faire dépendre la pose d’une toiture, d’une chaudière ou d’une isolation du calendrier des marchés.
Emprunter tout en conservant son investissement : le coût certain face au rendement incertain
Conserver ses placements et contracter un prêt revient à accepter un coût contractuel pour maintenir un capital investi. Le taux, les mensualités et la durée du crédit sont connus. Le rendement boursier, lui, reste une hypothèse. Il serait donc trompeur de comparer un taux de prêt à une performance passée comme s’ils présentaient le même niveau de certitude.
Cette stratégie peut néanmoins préserver votre diversification et votre horizon de placement. Elle augmente aussi vos charges fixes. Si les marchés baissent pendant le chantier, vous devrez continuer à rembourser le crédit, même si la valeur de votre portefeuille diminue. Le choix dépend donc autant de votre capacité de remboursement que de votre confiance dans le rendement futur de vos placements.
| Option | Avantage principal | Point de vigilance |
|---|---|---|
| Vente de placements | Pas d’intérêts ni de mensualités | Fiscalité, moins-value possible, perte de diversification |
| Prêt travaux affecté | Taux fixe et usage encadré par les devis | Intérêts, justificatifs et capacité d’emprunt |
| Prêt personnel | Fonds utilisables librement | Coût total à vérifier dans le TAEG |
| Crédit immobilier global | Adapté à un achat avec travaux importants | Montage plus long et endettement durable |
Pour comparer sérieusement, relevez le TAEG, l’assurance éventuelle, les frais et le coût total du prêt. Vérifiez aussi qu’une mensualité supplémentaire reste compatible avec vos charges courantes et votre épargne de précaution. À titre de repère, le taux d’endettement maximal souvent retenu est de 35 %, mais l’établissement prêteur examine l’ensemble de votre situation.
Avant une vente partielle, vous pouvez aussi revoir la composition de votre portefeuille et choisir ton ETF PEA chez les investisseurs affranchis. La composition du portefeuille compte : céder une ligne concentrée n’a pas les mêmes conséquences que vendre une part diversifiée de vos placements.
Choisir le financement adapté à la nature des travaux
Prêt affecté ou prêt personnel
Le prêt travaux affecté est un crédit à la consommation lié à un projet précis. Les fonds peuvent être débloqués par tranches sur présentation de devis ou de factures. Il convient lorsque le budget est documenté et que vous souhaitez un cadre clair. Le prêt personnel est non affecté : aucun justificatif d’utilisation n’est requis, ce qui peut faciliter le financement de petits achats, d’une avance d’acompte ou de dépenses imprévues.
Le crédit à la consommation peut atteindre 75 000 euros et sa durée minimale est de 3 mois. Un remboursement anticipé est généralement possible. Relisez toutefois les conditions du contrat, notamment les éventuelles indemnités et les modalités prévues par le prêteur.
Projet immobilier, énergie et aides
Si les travaux accompagnent l’achat d’un logement, un crédit immobilier global peut réunir acquisition et rénovation, avec une ou deux lignes de crédit. Un différé total ou partiel peut soulager la trésorerie pendant le chantier, mais il peut aussi augmenter le coût global en raison des intérêts intercalaires.
Pour une rénovation énergétique, examinez d’abord les aides et prêts dédiés. L’éco-PTZ peut financer certains travaux d’économie d’énergie. Le prêt avance rénovation à taux zéro, ou PAR+, est un prêt hypothécaire remboursable in fine : il est sans intérêts pendant les dix premières années, plafonné à 50 000 euros, réservé à un logement de plus de 2 ans et prévoit 3 ans pour réaliser les travaux. Certains dispositifs exigent l’intervention d’une entreprise RGE.
Une méthode simple avant de vendre ou de signer
Commencez par séparer le budget travaux du matelas de sécurité. Une épargne de précaution doit couvrir les dépenses courantes et les incidents de chantier ; elle ne doit pas disparaître dans le financement d’une cuisine ou d’une isolation. Demandez plusieurs devis et prévoyez une enveloppe de dépassement plutôt que de vendre des titres dans l’urgence.
- Listez le montant des travaux, les acomptes et leur calendrier de paiement.
- Calculez la valeur nette de vos placements après une éventuelle fiscalité.
- Conservez une réserve de liquidités indépendante du chantier.
- Comparez le coût total de plusieurs crédits, et pas seulement leur mensualité.
- Évaluez l’effet d’une baisse du portefeuille et d’une hausse des charges sur votre budget.
- Ne vendez qu’une part compatible avec votre horizon de placement et votre diversification.
Une vente partielle peut offrir un compromis utile : elle réduit le montant emprunté sans vider le portefeuille ni sacrifier la réserve de sécurité. À l’inverse, emprunter peut être préférable lorsque les travaux valorisent durablement le logement, que les mensualités restent confortables et que le portefeuille répond à un objectif de long terme.
Dans tous les cas, comparez la somme nette issue de la vente au coût total du crédit, sans considérer le rendement boursier comme acquis. Une simulation de prêt et un examen fiscal du support détenu permettent de mesurer les conséquences avant toute décision.

- Financer ses travaux avec un portefeuille boursier : vendre, emprunter ou combiner les deux ? - 16 septembre 2026
- Quels sont les avantages et inconvénients des offres d’électricité et de gaz à prix fixe ? - 9 septembre 2026
- Pergola en bois pour terrasse : 4 critères techniques pour un aménagement durable - 24 août 2026
Articles qui pourraient vous intéresser :
 20 27 plomberie : comment choisir et comprendre ce type de raccord
 Prix des pavés autobloquants : quel budget prévoir pour vos travaux ?
 Changer une serrure de porte d’entrée : le cylindre à mesurer pour éviter le blocage
 Poêle à bois et tubage : quand c’est obligatoire, utile ou risqué selon l’état du conduit ?